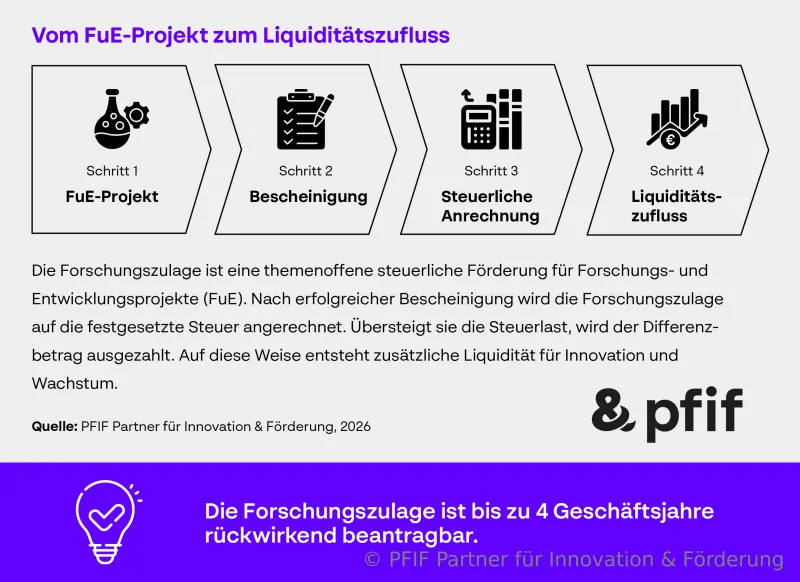
Lahr, 28. Oktober 2026. In vielen Unternehmen wird im vierten Quartal über die Budgets 2027 entschieden. PFIF Partner für Innovation & Förderung empfiehlt, die Forschungszulage von Anfang an in der Planung zu berücksichtigen. Die steuerliche Förderung für Forschung und Entwicklung (FuE) ist themenoffen und lässt sich bis zu vier Geschäftsjahre rückwirkend geltend machen. Wer 2027 beantragt, kann Projekte aus den Jahren 2023 bis 2026 einbeziehen. So lässt sich ungenutzte Förderung aus bis zu vier Jahren nachholen und das Budget deutlich erhöhen.
„Viele Unternehmen leisten förderfähige Entwicklungsarbeit, schöpfen das Förderpotenzial aber nicht aus“, sagt Michael Zahm, Gründer und Geschäftsführer von PFIF. „Bei der Budgetplanung für 2027 lohnt sich deshalb ein Blick zurück und voraus. Wer Projekte und Kosten jetzt vollständig erfasst und nachvollziehbar dokumentiert, kann die Forschungszulage für bescheinigte Projekte fest einplanen. Das schafft Liquidität und Planungssicherheit.“
Nachholen und vorausplanen
Die Planung für 2027 verbindet Rückblick und Ausblick: Unternehmen holen ungenutzte Förderung aus den zurückliegenden Jahren nach. Laufende Projekte dokumentieren sie 2027 von Beginn an so, dass sie förderfähig sind. Sie können dabei mehrere Projekte gleichzeitig einbringen. Auf die Zulage besteht grundsätzlich ein Rechtsanspruch, sobald die inhaltlichen Kriterien erfüllt sind und eine Bescheinigung für das Projekt vorliegt. Sie steht nicht im Wettbewerb mit anderen Anträgen. Das macht die Forschungszulage im Vergleich zu anderen Förderungen interessant und planbar.
Bis zu 4,2 Millionen Euro pro Jahr für KMU
Seit dem 1. Januar 2026 können Unternehmen förderfähige Kosten von bis zu zwölf Millionen Euro pro Jahr im Unternehmensverbund ansetzen. Der Fördersatz liegt bei 25 Prozent, für kleine und mittlere Unternehmen (KMU) bei 35 Prozent. Damit sind bis zu drei Millionen Euro für größere Unternehmen und bis zu 4,2 Millionen Euro für KMU möglich. Förderfähig sind neben Personalkosten auch Anteile der Auftragsforschung, Abschreibungen auf projektbezogene Wirtschaftsgüter, Eigenleistungen in Personengesellschaften und pauschalierte Gemeinkosten. Für frühere Jahre gelten niedrigere Grenzen, jedoch auch sehr interessante Beträge. Die Gemeinkostenpauschale gibt es erst seit 2026.
Ist die Zulage höher als die Steuerlast, zahlt das Finanzamt die Differenz aus. Deshalb profitieren auch Unternehmen, die aktuell keine oder nur wenig Steuern zahlen. Die Zulage selbst ist steuerfrei. Ein Rechenbeispiel zeigt, was das nach aktueller Rechtslage im Mittelstand bedeuten kann: Ein produzierendes Unternehmen (KMU) mit zehn Vollzeitkräfte in der Entwicklung, die in förderfähigen Projekten arbeiten, und zusätzlichen weiteren förderfähigen Kosten kommt auch durchschnittlich rund 1,11 Millionen Euro pro Jahr. Daraus resultiert eine Forschungszulage und damit zusätzliche Liquidität von rund 388.500 Euro pro Jahr bzw. 1,5 Millionen Euro für vier Jahre.
Sofort-Check
Ob ein Projekt infrage kommt, zeigen drei Fragen:
· Ist die Entwicklung neuartig, geht sie also über den internen Stand der Technik hinaus?
· Läuft das Vorhaben planmäßig, also strukturiert und nachvollziehbar?
· Ist zu Beginn offen, ob das Projekt gelingt?
Wer alle drei Fragen mit Ja beantwortet, sollte eine Förderung des Projektes genauer prüfen lassen.
Potenzial sichern: So gehen Unternehmen jetzt vor
Potenzial geht in der Praxis vor allem an vier Stellen verloren: Unternehmen erkennen nicht alle förderfähigen Projekte, erfassen Kosten unvollständig, dokumentieren Projektstunden nicht nachvollziehbar oder grenzen die Zulage nicht klar von anderen Förderinstrumenten ab. Hinzu kommt: Den Innovationsgehalt müssen sie so darstellen, dass er der Begutachtung standhält. Michael Zahm empfiehlt, zuerst die Projekte der Jahre 2023 bis 2026 zu sichten, bescheinigen zu lassen und die zurückliegenden Jahre abzurechnen. Bei längerer Laufzeit können auch bereits Kosten ab 2027 bescheinigt werden. Durch eine fortlaufende Erneuerung werden die Projekte angepasst oder weitere künftig ergänzt.
Wie das Verfahren abläuft, wie sich die Forschungszulage mit Zuschussprogrammen verbinden lässt und was Großunternehmen beachten sollten, erklärt das aktuelle Whitepaper „Forschungszulage – Zusätzliche Liquidität für Innovationen und Wachstum“. Das Whitepaper mit Checkliste bietet PFIF kostenfrei auf seiner Website an.
(Bildquelle: PFIF Partner für Innovation & Förderung)
Forschungszulage 2027: Rückwirkend gefördert, vorausschauend geplant